
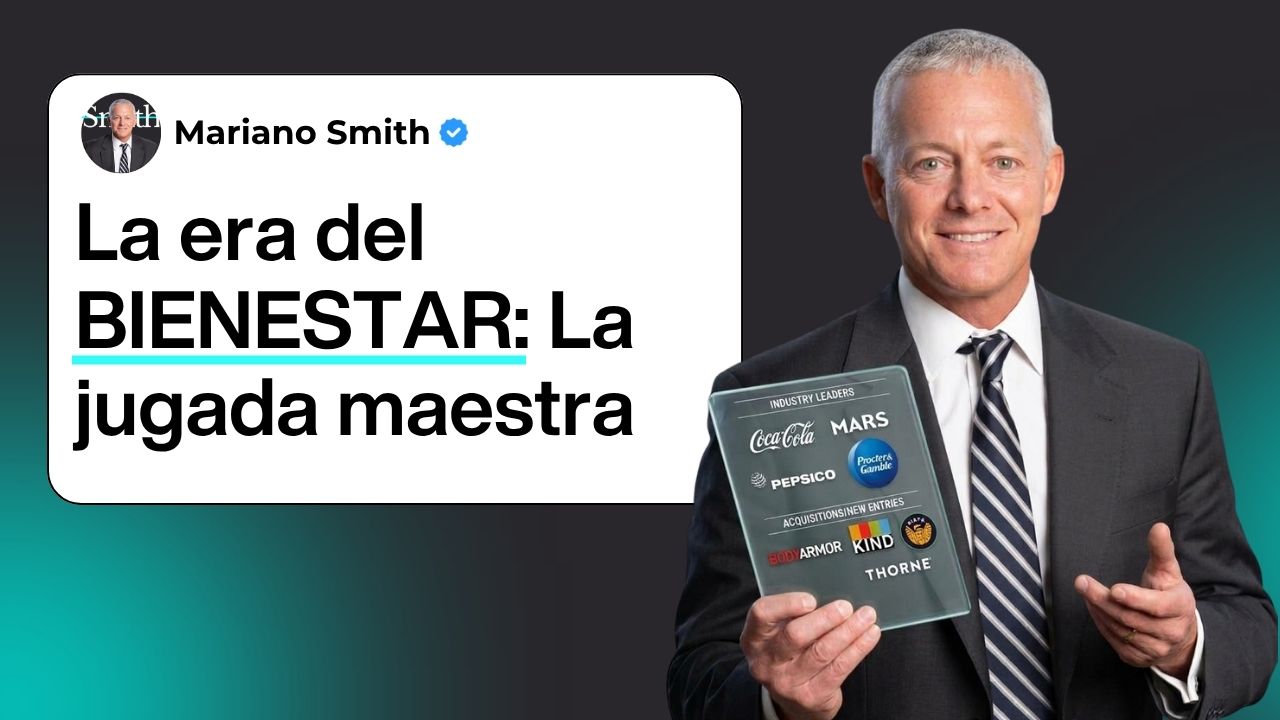
Si entras a un supermercado hoy, no estás viendo un simple anaquel de comida; estás presenciando el resultado de una reestructuración corporativa de decenas de miles de millones de dólares. Lo que a primera vista parece una preferencia superficial del consumidor por opciones más saludables —bebidas “Zero”, lácteos enriquecidos con proteína o botanas sin gluten— es, en realidad, la maniobra de supervivencia más agresiva en la historia moderna de la industria de consumo masivo (CPG).
Durante más de un siglo, los gigantes de la alimentación construyeron imperios basados en una fórmula predecible: volumen masivo, bajos costos de producción e ingredientes procesados. Hoy, esa fórmula colapsó. La combinación de un consumidor que exige transparencia, la presión regulatoria de los gobiernos a través de impuestos y etiquetados, y un estancamiento en las ventas de los productos tradicionales obligó a las salas de consejo a tomar una decisión drástica: reinventar su portafolio o aceptar la irrelevancia financiera.
La transición hacia la salud preventiva
El cambio de fondo en la mente del consumidor no es estético, sino conceptual. Hemos migrado de la salud reactiva (comprar un fármaco cuando la enfermedad ya se manifestó) a la salud preventiva (exigir que la alimentación diaria funcione como una primera línea de defensa).
El cliente actual no busca únicamente saciar el hambre; busca longevidad, digestión eficiente, control metabólico y energía sostenida desde el desayuno. Y si las marcas tradicionales con las que creció no le ofrecen esa solución, el consumidor migra hacia marcas emergentes sin ningún tipo de lealtad histórica.
La nueva ecuación de valor: “Zero”, Proteína y Funcionalidad
Para la alta dirección, esta transformación no ha significado pérdidas, sino una oportunidad inédita para expandir márgenes a través de tres pilares de innovación:
- El fenómeno “Zero” y las sodas funcionales: Las versiones sin azúcar dejaron de ser un producto secundario para convertirse en el motor principal de crecimiento en bebidas. La industria fue un paso más allá al integrar ingredientes funcionales como prebióticos y fibra soluble, transformando un refresco en un aliado digestivo.
- El poder de fijación de precios de la proteína: La proteína se convirtió en el ingrediente estrella al asociarse directamente con la masa muscular y la saciedad. Al enriquecer productos maduros (como yogures o cereales) con proteína concentrada, las empresas han logrado fijar primas de precio de hasta un 50% superior por unidad, un margen que el consumidor paga con gusto al percibir un beneficio funcional claro.
- La simplificación de fórmulas (Better-For-You): La demanda de etiquetas “limpias”, con ingredientes reconocibles y sin conservadores ni aceites refinados, se transformó en el boleto de entrada obligatorio para competir en los anaqueles de mayor valor.
M&A Estratégico: Comprar la credibilidad que no se puede fabricar
Cuando un gigante de $50,000 millones de dólares intenta lanzar una galleta “100% orgánica y artesanal” desde sus propios laboratorios, se enfrenta de inmediato a un muro de desconfianza. El consumidor no le cree a una corporación famosa por vender ultraprocesados cuando de la noche a la mañana promete salud.
Al comprender que la credibilidad orgánica no se crea mediante un eslogan, la estrategia de la alta dirección ha sido desplegar la chequera para absorber a las marcas independientes que ya dominan la conversación:
- Coca-Cola desembolsó $5,600 millones para adquirir BODYARMOR y capturar el segmento de hidratación deportiva de origen natural.
- Mars invirtió $5,000 millones para adueñarse de las barras de frutos secos KIND.
- PepsiCo ejecutó movimientos masivos al adquirir Siete Foods ($1,200M) para dominar el mercado sin gluten, y posicionarse fuertemente en Poppi dentro del sector de sodas prebióticas.
- Procter & Gamble ingresó de lleno a la suplementación médica de alta precisión comprando Thorne por $3,800 millones.
En total, las multinacionales han destinado más de $30,000 millones de dólares en transacciones estratégicas destinadas exclusivamente a comprar marcas de bienestar y nutrición funcional.
La lección directiva
Nos encontramos en la intersección definitiva entre la alimentación, la nutrición personalizada y la biotecnología médica. La lección que nos deja esta reconfiguración de mercado es contundente: ninguna escala operativa ni ninguna marca centenaria es invulnerable al cambio en los valores de su cliente.
El liderazgo corporativo en esta era no se mide por la capacidad de defender modelos del pasado, sino por la agilidad estratégica para desinvestir en categorías estancadas y liderar el activo más valioso del siglo XXI: la salud y la confianza de las personas.